- 学习结果
- 为自己的产品写出一张运营日历和一份流程清单,覆盖客服、订单与退款、月度对账、备份和合规检查,并清楚哪些问题必须交给专业人士。
- 时长
- 90 分钟
- 难度
- 长期运营
- 核验
- 已核验 2026-10-24 · 下次复核 2026-11-23
正文
产品上线只是开始。之后每天都有用户的问题要回复,每周都有反馈要整理,每个月都要对账,每季度还要重新确认条款和合规。一个人经营的时候,这些事情最容易靠记忆处理,然后在某个忙碌的月份被遗忘:一封退款邮件没回,一个月的账没对,备份三个月前就停了。
这篇是长期经营这个专题的总览。它不讲某一件事的细节,而是帮你把所有经营动作整理成流程和日历。客服和财务的具体做法,分别在客服工作流:怎么处理问题、退款和反馈和财务与报税记录:每个月要保存什么里展开。
每个流程写清四件事
用户提交问题、购买、使用服务、取消和退款,每一个流程都写清楚四件事:谁负责(一个人经营时也是你,但要写下来)、什么时候触发、怎样算完成、记录在哪里。
只覆盖你的业务里真实存在的流程,不要照搬大公司的整套审批制度。写下来的目的,是让邮件里的回复、后台的状态和账上的记录保持一致;也是让未来接手的人,哪怕是三个月后的你自己,能看懂发生过什么。
客服连接着产品和账务
用户发来的每一条消息,都应该被送到对的地方:
- 使用问题:回答后,如果被问到第二次,就写进 FAQ。
- 故障:记录复现方式,变成一个待修复的问题。
- 账单和退款:和具体的订单关联起来。
- 合作请求:单独记录和跟进。
每条工单保留三样信息:影响了什么、现在的进展、下一次什么时候回复。不要在聊天里承诺一个你保证不了的修复日期,也不要通过普通邮件向用户索要密码这类敏感信息。
退款是一个财务动作
退款要先核对订单、交付情况和你的退款政策,然后记录申请、决定、在平台上的操作和给用户的通知。
要分清几个状态:用户申请了退款、你在平台上发起了退款、退款实际到达用户的账户。它们之间有时间差。前台说一句“已退款”,不代表钱已经回到用户那里。真实的退款必须通过支付平台的正式流程操作。
月度对账:销售和到账分开看
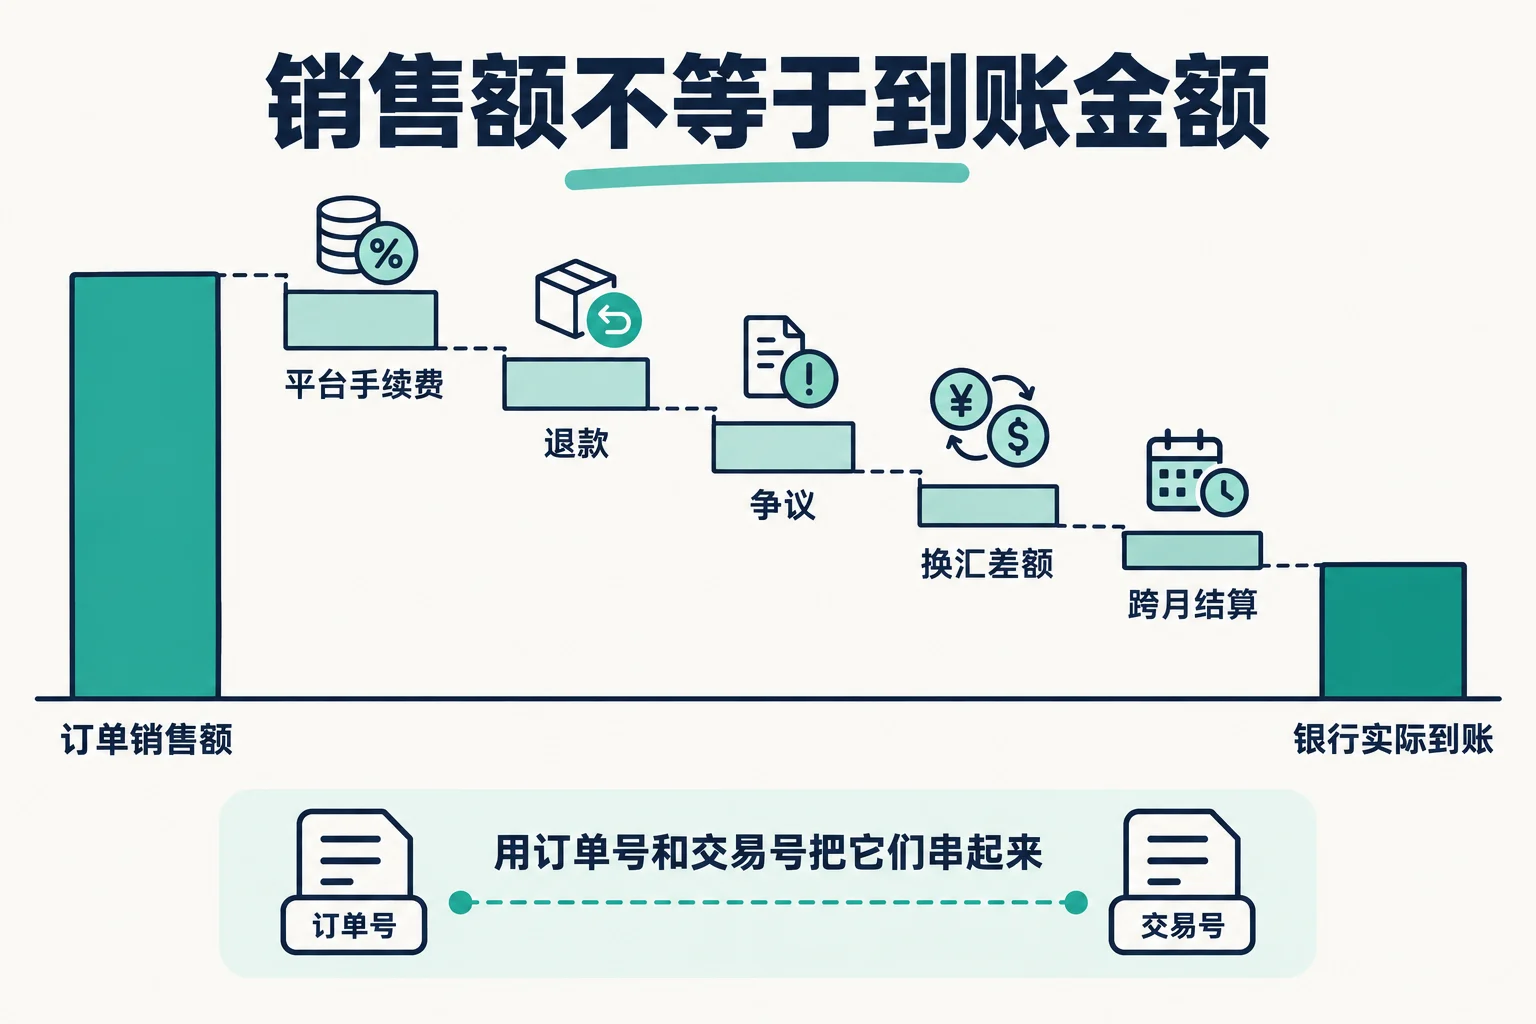
平台上的订单金额、手续费、退款、争议、换汇和最终到账,经常跨月份,也不完全相等。每个月把这些记录导出来,用订单号和交易号把它们关联起来。
收入在什么时候确认、什么时候纳税,取决于你所在的地区、经营主体和业务类型,不能简单地把银行收到的净额当作唯一的计税依据。给会计看的,应该是原始的凭证和记录。
合规清单基于你的真实情况
根据你真实的经营主体,确认这些事情:营业主体是什么、收款合同和平台协议怎么约定、隐私说明是否写清楚、数据保存多久、是否需要开发票。
跨境业务还涉及平台的税务责任和你在本地的申报义务。用了 MoR(交易主体)平台,平台会在约定范围内处理客户所在地的消费税,但不会替你承担自己的所得税。各地的税收优惠政策,也不是听园区介绍就能适用的。这些都要向合格的专业人士确认。
在中国大陆,《税收征收管理法实施细则》第二十九条规定:账簿、记账凭证、报表、完税凭证、发票、出口凭证以及其他有关涉税资料应当合法、真实、完整,并保存 10 年,法律、行政法规另有规定的除外。所以从第一笔收入开始,就要有意识地保存这些资料。
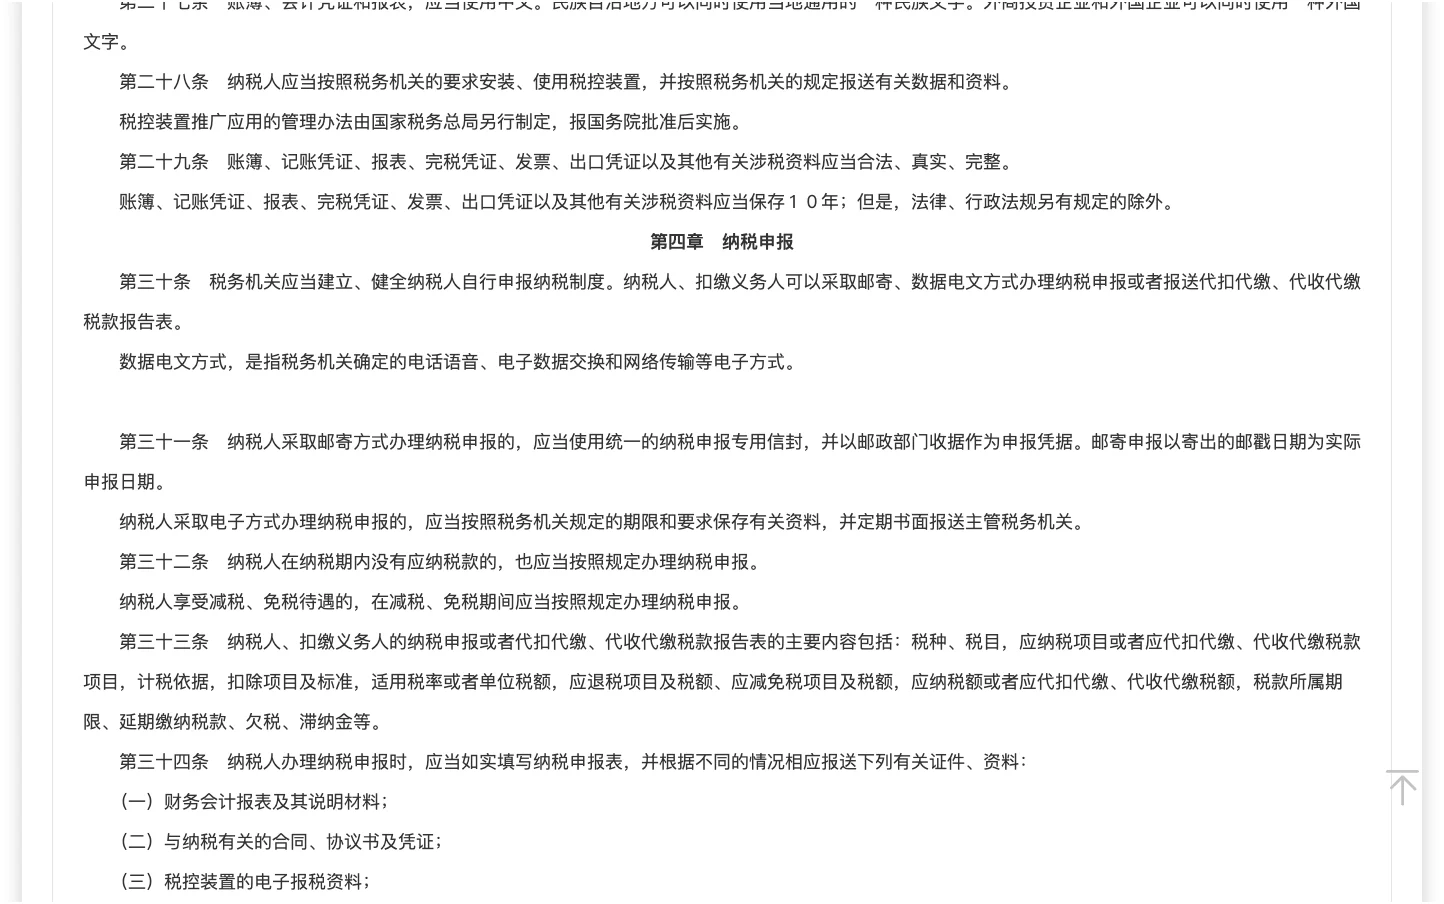
图:国家税务总局政策法规库中《税收征收管理法实施细则》页面截图,截取于 2026-10-24,内容以官方当前页面为准。
一张运营日历
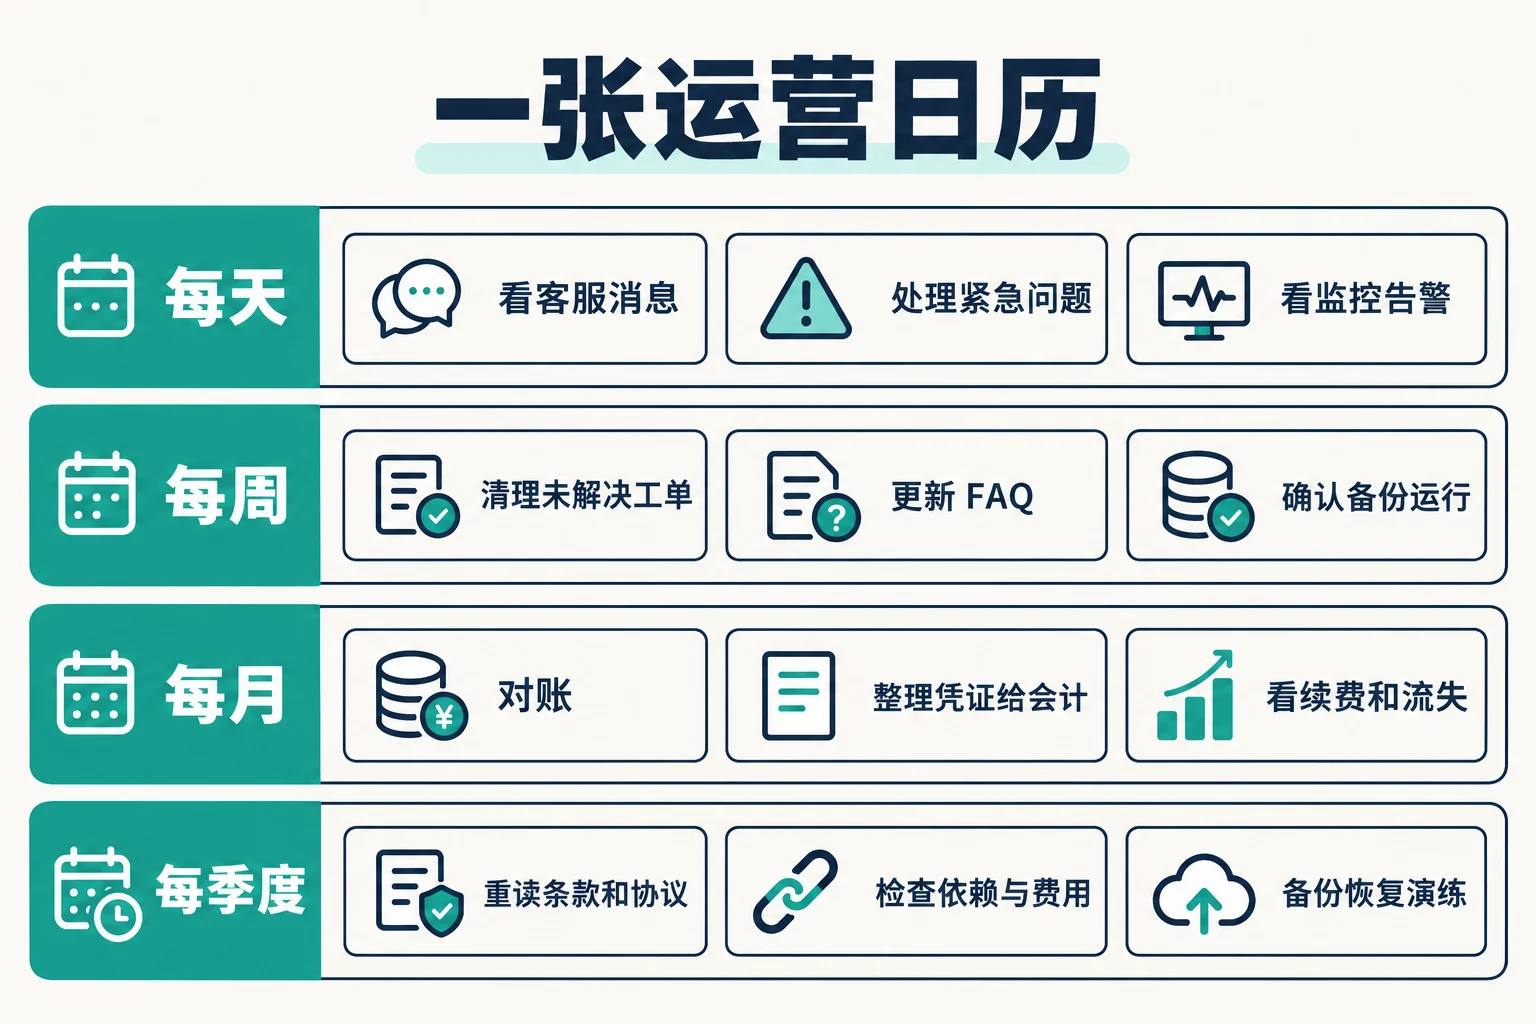
把固定要做的事放进日历,按频率分成四档:
- 每天:查看新的客服消息,处理紧急问题,看一眼监控告警。
- 每周:清理未解决的工单,把高频问题写进 FAQ,检查备份是否正常运行。
- 每月:对账,整理收入和成本凭证交给会计,查看续费和流失情况。
- 每季度:重新阅读服务条款和支付平台协议,检查依赖的服务和费用,做一次备份恢复演练。
一个人经营,最需要控制的是自己的时间。客服和手工交付都有容量上限,提前想好忙不过来的时候怎么办,比如在页面上写明回复时间。
学习步骤
- 列出你的产品里真实存在的经营流程:问题、购买、交付、取消、退款。
- 为每个流程写清负责人、触发条件、完成标准和记录位置。
- 建立客服消息的分类和去向:FAQ、待修复问题、订单、合作。
- 列出每月要导出的记录:订单、手续费、退款、结算、银行流水。
- 按自己的主体写出合规清单,标出需要问专业人士的问题。
- 把固定动作放进每天、每周、每月、每季度的运营日历。
场景拆解
一个人经营的第六个月
小周的工时工具有了 200 多个付费用户,他开始觉得事情越来越乱:退款邮件有时一周后才看到,月底不知道这个月到底赚了多少。
- 整理流程:他列出了五个流程。其中“退款”原来只存在于他的记忆里。他写下来:收到申请后 2 个工作日内回复,核对订单,在平台上操作,记录到退款表,通知用户。
- 客服分类:他用一个共享的收件箱,给每封邮件打上标签:使用、故障、账单、合作。每周五清理一次未关闭的邮件。
- 月度对账:他发现平台后台显示的月收入和银行收到的钱对不上。导出明细后发现,差额来自手续费、两笔退款,以及一笔跨月才结算的订单。
- 合规:他列出了要问会计的三个问题:个人收款是否需要注册个体工商户、海外用户的收入怎样申报、发票怎么开。
- 日历:他在日历里建了四个重复提醒:每天早上 9 点看消息,每周五清理工单,每月 5 号对账,每季度第一周检查条款和演练恢复备份。
整理之后,他每周花在“杂事”上的时间反而少了,因为不用再一遍遍翻邮件,回想上次做到哪一步。
补充材料
思维导图、练习、清单和参考资料可按需展开。
01 思维导图和离线文件
适合读完后下载到自己的知识库里继续整理。
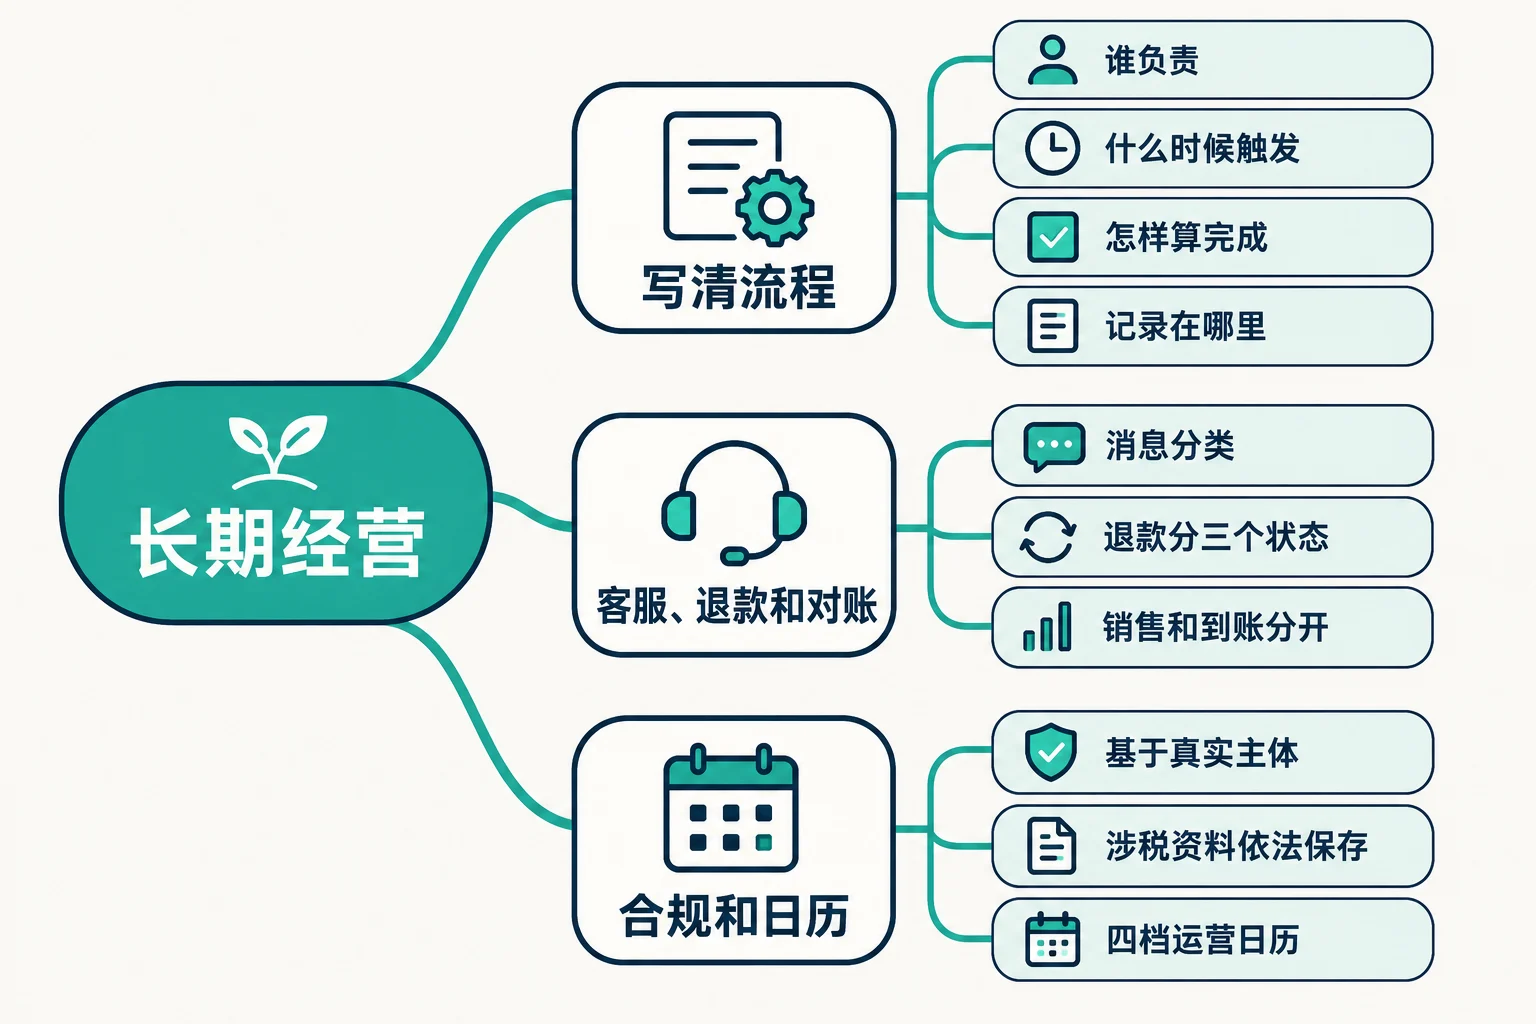
写清流程
- 谁负责
- 什么时候触发
- 怎样算完成
- 记录在哪里
客服、退款和对账
- 消息分类送到对的地方
- 退款分申请、发起、到账
- 销售和到账分开看
- 原始凭证交给会计
合规和日历
- 基于真实主体的合规清单
- 涉税资料依法保存
- 每天、每周、每月、每季度
- 专业问题问专业的人
02 实践练习
根据文章内容记录自己的判断与依据。
写一张你的运营日历
为你的产品写出流程清单和运营日历。
准备材料
- 支付平台、客服工具和服务器后台的访问权限。
- 最近一个月的订单和客服记录。
练习步骤
01 / 写流程清单
时间: 30 分钟
操作:
- 列出真实存在的经营流程。
- 为每个流程写清四件事。
产出: 一份流程清单。
检查: 退款流程区分了申请、发起和到账。
02 / 列出要保存的记录
时间: 20 分钟
操作:
- 列出每月要导出的记录和保存位置。
- 写下要问会计或税务顾问的问题。
产出: 一份记录清单和一份问题清单。
检查: 问题都基于你真实的主体和业务。
03 / 建立日历
时间: 20 分钟
操作:
- 把固定动作按每天、每周、每月、每季度排进日历。
- 设置重复提醒。
产出: 一张运营日历。
检查: 备份检查和恢复演练都在日历里。
完成检查
- 每个流程都有负责人、触发条件、完成标准和记录位置。
- 月度对账能解释销售和到账之间的差额。
- 专业问题交给了专业的人。
03 清单、模板和关键词
用于项目记录和自查。
流程清单模板
| 流程 | 负责人 | 触发条件 | 完成标准 | 记录位置 |
|---|---|---|---|---|
| 用户问题 | ||||
| 购买与交付 | ||||
| 取消 | ||||
| 退款 | ||||
| 合作请求 |
运营日历
每天:查看客服消息 / 处理紧急问题 / 看监控告警
每周:清理未解决工单 / 更新 FAQ / 确认备份运行
每月:对账 / 整理凭证给会计 / 查看续费和流失
每季度:重读条款和协议 / 检查依赖与费用 / 备份恢复演练
要问专业人士的问题
- 我现在的身份能否合法收款,是否需要注册主体?
- 海外收入怎样申报?
- 什么时候需要开发票,怎么开?
- 哪些费用可以计入成本?
- 资料要保存多久、保存哪些?
关键概念
- 经营流程:负责人、触发条件、完成标准、记录位置
- 工单:一条用户问题的完整记录
- 退款的三个状态:申请、发起、到账
- 对账:把订单、结算和银行流水对应起来
- 涉税资料:账簿、凭证、发票等,需要依法保存
- 运营日历:按频率安排的固定动作
容易误判
- 经营流程只存在于自己的记忆里
- 在聊天里承诺保证不了的修复时间
- 把“已发起退款”说成“已到账”
- 用银行净到账代替销售收入
- 以为用了 MoR 就不用申报所得税
- 只备份不演练恢复
04 工具和参考资料
本篇涉及的工具和参考链接。
可参考工具
- Notion
- Linear
- Crisp
- Stripe Dashboard
- Paddle Dashboard